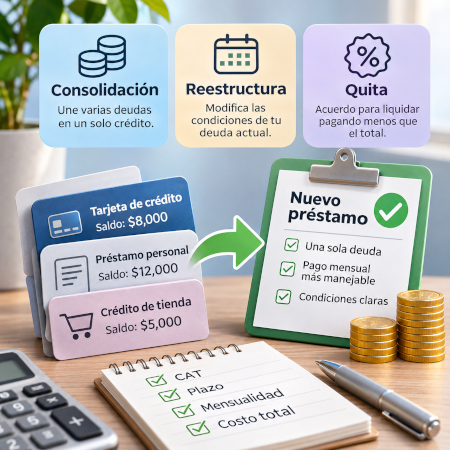
Pedir un préstamo para pagar deudas puede tener sentido si el nuevo financiamiento realmente reduce el costo, simplifica los pagos y deja una mensualidad que puedes cubrir. Pero cambiar tres deudas por una sola no garantiza que vayas a pagar menos: si el nuevo plazo es mucho más largo, tiene comisiones o un CAT elevado, puedes terminar pagando más aunque la mensualidad disminuya.
Antes de consolidar, compara al menos cuatro datos: saldo necesario para liquidar las deudas actuales, CAT del nuevo crédito, plazo y monto total que terminarás pagando.
CONDUSEF reconoce la consolidación y la reestructura como alternativas que una institución puede ofrecer cuando existen dificultades para pagar, pero también recomienda evitar adquirir nuevas deudas que no puedas sostener. La quita es una opción diferente: permite negociar el pago de una cantidad menor al adeudo, pero puede afectar negativamente el historial crediticio.
Depende de las condiciones.
Un préstamo para liquidar deudas puede ayudarte cuando utilizas el dinero exclusivamente para pagar obligaciones más costosas y el nuevo crédito mejora de forma verificable tu situación.
Por ejemplo, podría ser razonable si:
Por el contrario, puede empeorar tu situación si únicamente estás trasladando la deuda a un plazo más largo sin reducir su costo.
CONDUSEF resume este riesgo con una recomendación sencilla: antes de abrir una nueva deuda para pagar otra, hay que analizar cuánto se debe y si realmente existe capacidad de pago.
Si debes $30,000 entre tarjetas y préstamos y obtienes otro crédito por $30,000 para pagarlos, sigues debiendo aproximadamente la misma cantidad de capital.
Lo que cambia es:
La pregunta correcta no es solamente:
“¿La mensualidad será menor?”
Sino:
“¿Cuántos pesos pagaré desde hoy hasta quedar completamente libre de estas deudas?”
La consolidación de deudas consiste en reunir varios adeudos en una sola obligación.
En México también puedes encontrar el término reunificación de deudas, aunque “consolidación” es el concepto más habitual en información financiera.
CONDUSEF explica que la consolidación permite trasladar diferentes adeudos a una institución que ofrezca condiciones que permitan manejar una sola deuda.
Por ejemplo, tienes:
Obtienes un nuevo préstamo para consolidar deudas y utilizas los recursos para liquidar A, B y C.
Después, en lugar de realizar tres pagos, realizas uno.
Una consolidación puede permitir:
Pero esos beneficios no aparecen automáticamente.
Imagina que actualmente terminarías pagando $30,000 durante los siguientes 12 meses.
Una consolidación podría ofrecerte:
Administrativamente tienes una sola deuda y cada mes pagas menos, pero financieramente la operación te cuesta $8,000 adicionales.
Por eso hay que comparar el costo completo.
Una reestructura de deuda normalmente implica negociar con el acreedor para modificar las condiciones de una obligación que ya tienes.
No necesariamente obtienes dinero nuevo.
La institución puede, si acepta la operación:
CONDUSEF incluye la ampliación del plazo, consolidación y planes de pagos fijos entre las alternativas que una institución puede considerar cuando una persona tiene dificultades para cumplir sus créditos.
Debes $20,000 y actualmente tienes que pagar $4,000 al mes.
La institución podría proponerte extender el periodo para reducir el pago a $2,000 mensuales.
Esto puede darte más espacio en el presupuesto.
Pero hay que comprobar algo fundamental:
¿cuánto terminarás pagando después de ampliar el plazo?
Una mensualidad menor durante más meses puede significar mayor cantidad de intereses.
Una reestructura puede modificar plazo y pagos sin perdonar parte del saldo.
Por eso no debe confundirse con una quita.
También conviene preguntar a la institución cómo será reportado el acuerdo a las Sociedades de Información Crediticia, ya que el tratamiento puede depender de las características concretas de la negociación.
Una quita es un acuerdo mediante el cual el acreedor acepta que liquides pagando una cantidad menor que el adeudo total.
Ejemplo puramente ilustrativo:
Debes: $40,000 y el acreedor acepta recibir: $25,000 para cerrar el adeudo bajo las condiciones pactadas.
Los $15,000 restantes no son un nuevo préstamo ni una reducción de tasa: forman parte del descuento o condonación negociados.
Puede permitir resolver una deuda cuando ya no tienes capacidad para pagarla completa.
CONDUSEF advierte que una quita afecta negativamente el historial crediticio, porque la institución no recupera la totalidad del adeudo. Esto puede dificultar posteriormente el acceso a nuevo financiamiento.
Si quieres saber cuánto tiempo puede permanecer información negativa en tu historial, consulta cuánto tarda en borrarse una deuda del Buró de Crédito.
Por eso no debería considerarse equivalente a pagar completamente una deuda.
Solicita por escrito:
No realices un pago únicamente porque un cobrador te prometa verbalmente que “con eso queda todo cerrado”.
| Opción | Qué ocurre | ¿Hay deuda nueva? | Objetivo principal | Riesgo principal |
|---|---|---|---|---|
| Consolidación | Varias deudas pasan a una sola | Normalmente sí | Simplificar y, si es posible, reducir costo | Alargar demasiado el plazo y pagar más |
| Reestructura | Se modifican condiciones de una deuda existente | No necesariamente | Hacer los pagos más manejables | Mensualidad menor pero mayor costo final |
| Quita | El acreedor acepta menos que el total adeudado | No | Resolver un adeudo que no puedes cubrir completo | Impacto negativo en historial crediticio |
Un nuevo préstamo puede mejorar matemáticamente tu situación cuando el costo desde hoy hasta la liquidación es inferior al de mantener las deudas actuales.
No compares solamente las tasas.
Banco de México define el CAT como una medida estandarizada del costo del financiamiento que incorpora los costos y gastos inherentes al crédito y sirve precisamente para comparar alternativas.
Supongamos que tus deudas actuales implican pagar en total: $38,000 desde hoy hasta liquidarlas.
Encuentras un préstamo que permite liquidarlas y cuyo costo completo será: $34,000.
Si además:
la consolidación podría reducir el costo en: $4,000.
Un crédito puede tener una tasa menor, pero extenderse durante tantos meses que termine costando más.
Por eso compara siempre:
Si quieres entender mejor estas cifras antes de comparar ofertas, revisa la diferencia entre CAT y tasa de interés.
Hay varias señales de que utilizar un préstamo para pagar una tarjeta de crédito u otras deudas podría no solucionar el problema.
Pasar de pagar durante 12 meses a pagar durante 36 puede aliviar el presupuesto mensual.
Pero el costo acumulado puede crecer.
Si sustituyes una deuda por otra más costosa, no estás consolidando para ahorrar: estás trasladando el problema.
Una comisión puede eliminar parte del ahorro obtenido por una tasa menor.
Supongamos que necesitas $30,000 para pagar tus deudas.
El nuevo préstamo anuncia $30,000, pero después de cargos recibes menos y tienes que dejar una deuda parcialmente abierta.
Ahora tendrías:
Este es uno de los mayores riesgos.
Después de pagar dos tarjetas con un préstamo, sus líneas podrían volver a quedar disponibles.
Si vuelves a utilizarlas, puedes terminar con:
En lugar de tres deudas convertidas en una, terminas nuevamente con tres.
Si necesitas pedir dinero constantemente para:
Otro préstamo no corrige por sí solo esa diferencia entre ingresos y gastos.
Veamos un ejemplo completamente ilustrativo. No representa condiciones reales de ninguna institución.
Una persona tiene tres deudas:
| Deuda | Saldo para liquidar hoy | Pago mensual actual | Pagos restantes | Total pendiente según el plan actual |
|---|---|---|---|---|
| Tarjeta A | $8,000 | $1,200 | 8 | $9,600 |
| Préstamo B | $12,000 | $1,150 | 12 | $13,800 |
| Crédito C | $5,000 | $1,100 | 5 | $5,500 |
| Total | $25,000 | $3,450 inicialmente | — | $28,900 |
Para liquidar hoy las tres cuentas necesita aproximadamente: $25,000.
Si continúa con los planes actuales, los pagos futuros suman aproximadamente: $28,900.
Ahora recibe dos ofertas hipotéticas.
Total: $2,250 × 12 = $27,000.
Comparado con los $28,900 de las obligaciones actuales: ahorro ilustrativo: $1,900.
Además, el pago mensual inicial bajaría de $3,450 a $2,250.
En este escenario, la consolidación mejora tanto el flujo mensual como el costo total.
Total: $1,400 × 24 = $33,600.
La mensualidad es mucho más cómoda, pero: $33,600 - $28,900 = $4,700 adicionales.
La persona pagaría menos cada mes, pero más en total.
| Deudas actuales | Consolidación A | Consolidación B | |
|---|---|---|---|
| Saldo necesario para liquidar | $25,000 | $25,000 | $25,000 |
| Pago mensual inicial | $3,450 | $2,250 | $1,400 |
| Plazo máximo | 12 meses | 12 meses | 24 meses |
| Total futuro ilustrativo | $28,900 | $27,000 | $33,600 |
| Diferencia | — | -$1,900 | +$4,700 |
La Oferta B parece atractiva si solo miras la mensualidad.
Pero es la más cara de las tres alternativas.
Los ejemplos no calculan un CAT y omiten impuestos, seguros y comisiones para facilitar la comparación. En una oferta real debes utilizar el CAT y las condiciones proporcionadas por el prestamista.
No compares lo que originalmente pediste prestado hace años.
Para decidir hoy, compara lo que tendrás que pagar a partir de hoy.
Pregunta a cada acreedor cuánto necesitas pagar para cerrar el crédito actualmente.
No utilices únicamente el límite de la tarjeta ni la cantidad que pediste originalmente.
Suma los pagos restantes según las condiciones actuales.
Si la deuda es revolvente, como una tarjeta, el cálculo puede ser menos predecible porque depende de tus pagos y de si continúas realizando compras.
Revisa:
No basta con que el contrato diga “crédito por $30,000”.
Comprueba cuánto quedará disponible para liquidar las otras obligaciones después de cualquier cargo aplicable.
Por ejemplo:
Mantener deudas actuales
Total desde hoy: $42,500.
Consolidación
Total desde hoy: $38,000.
Diferencia:
$4,500 menos.
Esta comparación es más intuitiva que mirar únicamente una tasa.
El CAT permite comparar el costo anualizado de los financiamientos y contempla los costos inherentes al crédito conforme a la metodología de Banco de México.
Pero no ignores el plazo: un crédito con mensualidad baja puede mantenerte endeudado durante mucho más tiempo.
Antes de firmar un préstamo para consolidar deudas, revisa esta información:
Permite comparar el costo financiero de distintas alternativas.
Comprueba:
Pregunta cuánto habrás entregado al finalizar si cumples el calendario completo.
Debe caber en tu presupuesto sin comprometer gastos indispensables.
Un plazo largo puede reducir el pago mensual y aumentar el costo final.
Revisa especialmente:
Confirma si alguno es obligatorio y cuánto cuesta.
Verifica que sea suficiente para liquidar las deudas que quieres consolidar.
Confirma si:
Si decides mantener abiertas tarjetas liquidadas, evita volver a endeudarlas sin un plan.
Revisa las condiciones aplicables si quieres liquidar antes del plazo.
No aceptes únicamente una promesa verbal o un mensaje.
Revisa el contrato y conserva copia.
Si después de revisar tus deudas decides comparar un nuevo financiamiento, puedes consultar préstamos personales en línea y revisar CAT, plazo y costo total antes de solicitar.
La necesidad de pagar varias deudas con un préstamo puede ser una señal de que conviene revisar tu presupuesto completo antes de contratar.
Algunas señales frecuentes son:
CONDUSEF recomienda calcular la capacidad de endeudamiento a partir de ingresos y gastos antes de contratar un nuevo crédito y ha utilizado como referencia general que las obligaciones no deberían comprometer una proporción excesiva de los ingresos.
No existe, sin embargo, un porcentaje que garantice que una deuda sea sostenible para todas las personas. También importan vivienda, dependientes, gastos de salud, estabilidad del ingreso y otras obligaciones.
Si necesitas saber cómo salir de varias deudas pero no consigues una consolidación, recibir otro rechazo no significa que debas buscar créditos cada vez más caros.
Hay otras opciones que puedes analizar.
Explica tu situación antes de que el atraso aumente.
Pregunta si existe:
CONDUSEF recomienda acercarse directamente a la institución financiera cuando existen dificultades para pagar.
Si puedes seguir realizando los pagos mínimos de todas, puedes analizar destinar recursos adicionales a la deuda que genera mayor costo.
Otra estrategia posible es comenzar por las deudas más pequeñas para reducir rápidamente el número de obligaciones.
La alternativa adecuada dependerá de tu presupuesto y condiciones.
Mientras intentas salir de las deudas, evita utilizar nuevamente las líneas que estás tratando de liquidar si no tienes capacidad para pagar esas compras.
Una reestructura puede ser más apropiada que obtener otro crédito cuando el problema principal es que la mensualidad actual ya no cabe en tu presupuesto.
Analiza siempre el costo total del nuevo acuerdo.
Si tu situación es grave y el acreedor ofrece una quita, comprueba primero el convenio y entiende que puede quedar reflejada negativamente en tu historial crediticio. CONDUSEF advierte expresamente sobre este efecto.
Ninguna empresa puede garantizar que eliminará legítimamente información correcta de tu historial crediticio simplemente porque le pagues una comisión.
CONDUSEF también advierte que las llamadas “reparadoras de crédito” no tienen una figura específica como institución financiera regulada y que hay que tener precaución con empresas que prometen “limpiar” el Buró de Crédito.
La decisión entre consolidación, reestructura y quita depende de algo más importante que conseguir la mensualidad más pequeña: cuánto debes hoy, cuánto pagarás en total, cuánto tiempo permanecerás endeudado y qué cantidad puedes cubrir de forma sostenible cada mes.
03 de noviembre de 2026Autor: 100prestamos.com