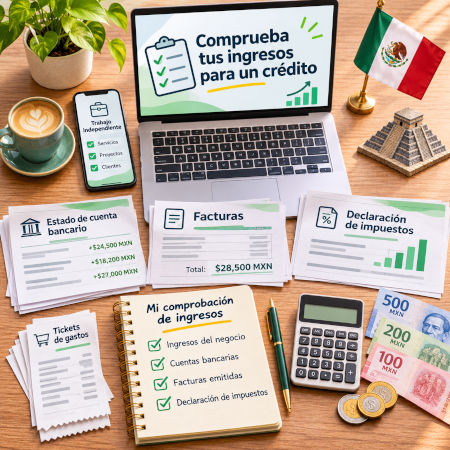
Si trabajas por tu cuenta, eres freelancer o tienes un negocio, no recibir nómina no significa necesariamente que no puedas comprobar ingresos. Dependiendo del prestamista, pueden servir documentos como estados de cuenta, declaraciones fiscales, CFDI, facturas, recibos y otros registros que permitan verificar que recibes dinero de forma real y recurrente.
La clave está en distinguir dos conceptos: un préstamo sin recibo de nómina no necesariamente es un préstamo sin comprobante de ingresos. Una institución puede no pedir recibos de sueldo y, en cambio, solicitar evidencia alternativa de tus ingresos.
No existe un documento universal que acepten todos los prestamistas. CONDUSEF señala que los requisitos para créditos personales pueden variar entre instituciones y que el nivel de ingresos forma parte de la evaluación de una solicitud. Buró de Crédito también explica que los otorgantes consideran, además del historial, factores como el ingreso actual y los compromisos de pago del solicitante.
Comprobar ingresos significa aportar información que permita al prestamista evaluar cuánto dinero recibes, con qué regularidad y qué capacidad tienes para asumir un nuevo pago.
Para una persona asalariada esto puede ser relativamente sencillo porque tiene recibos de nómina.
Para alguien independiente, la evidencia suele estar distribuida entre diferentes documentos.
Por ejemplo:
| Documento o registro | Qué puede ayudar a demostrar |
|---|---|
| Estados de cuenta | Entradas de dinero y regularidad de depósitos |
| Declaraciones fiscales | Ingresos declarados ante el SAT |
| CFDI o facturas | Servicios o ventas facturados |
| Recibos o comprobantes | Operaciones realizadas con clientes |
| Contratos con clientes | Relación comercial y pagos pactados |
| Historial de depósitos | Continuidad de los ingresos |
| Constancia de Situación Fiscal | Actividad y datos fiscales, pero no el monto de ingresos por sí sola |
La Constancia de Situación Fiscal, por ejemplo, contiene información del RFC y características fiscales del contribuyente. Es útil para acreditar tu situación fiscal, pero por sí misma no demuestra cuánto ganas. El SAT permite obtenerla gratuitamente cuando se requiera.
Puedes presentar documentación completa y aun así recibir una respuesta negativa.
El prestamista puede considerar:
Buró de Crédito aclara que la decisión corresponde a cada otorgante conforme a sus propios criterios y políticas internas.
Si buscas cómo comprobar ingresos sin nómina, conviene pensar en tu actividad como un conjunto de movimientos que debe poder explicarse.
Imagina que eres diseñador freelance y recibes pagos de cinco clientes durante el mes.
Aunque no tengas un recibo de nómina, podrías tener:
Cuantas más piezas coherentes existan entre sí, más fácil puede ser mostrar cómo generas tus ingresos.
Una persona declara que gana aproximadamente $25,000 pesos mexicanos al mes como independiente.
Sus estados de cuenta muestran:
Además, cuenta con facturas y documentación fiscal consistente con su actividad.
Eso ofrece más contexto que simplemente escribir $25,000 en una solicitud.
Este ejemplo es ilustrativo. No significa que determinado nivel de ingresos, cantidad de depósitos o documento garantice la aprobación.
Los estados de cuenta pueden ser especialmente útiles para un préstamo para trabajadores independientes porque permiten observar movimientos reales de dinero.
Dependiendo del prestamista, pueden ayudar a identificar:
Pero un estado de cuenta requiere contexto.
Supongamos que aparecen $40,000 en tu cuenta.
Eso podría corresponder a:
Por eso, una financiera puede analizar no solo cuánto dinero entra, sino también la naturaleza y regularidad de los movimientos.
Algunas ofertas pueden permitir utilizar estados de cuenta como parte importante de la comprobación de ingresos, pero no debe asumirse que todos los prestamistas aceptarán únicamente ese documento.
Pueden pedir también:
Los requisitos dependen de cada institución.
Si todos tus ingresos, transferencias familiares, gastos del hogar y operaciones del negocio pasan por la misma cuenta, puede resultar más difícil entender tu flujo real.
Cuando sea posible, utilizar una cuenta dedicada principalmente a tu actividad puede facilitar tu propia administración y generar un registro más claro.
Esto no es un requisito universal para obtener crédito, sino una práctica de organización financiera.
Si estás registrado ante el SAT y realizas una actividad empresarial o profesional, tus documentos fiscales pueden aportar evidencia adicional.
El SAT contempla para personas físicas con actividades empresariales y servicios profesionales obligaciones como facturar y presentar declaraciones de acuerdo con el régimen que corresponda.
Entre los documentos que podrían resultar útiles, dependiendo de lo que solicite el prestamista, se encuentran:
Una declaración puede mostrar información sobre ingresos reportados fiscalmente.
Esto puede ser útil para una persona que busca un préstamo para freelancer en México y no tiene recibos de nómina.
Sin embargo, la financiera puede solicitar información adicional y aplicar su propia metodología para determinar qué cantidad considera como ingreso disponible.
La constancia permite identificar datos como el RFC y características fiscales del contribuyente. El SAT señala que puede generarse cuando se requiera.
Pero recuerda:
Constancia de Situación Fiscal ≠ comprobante del monto que ganas.
Puede complementar tu expediente, no necesariamente sustituir documentos que permitan observar los ingresos.
Si prestas servicios o vendes productos, los comprobantes asociados a esas operaciones pueden ayudar a documentar tu actividad.
El SAT establece obligaciones de facturación para personas físicas que se encuentran en determinados regímenes de actividades empresariales o servicios profesionales.
Un freelancer podría tener, por ejemplo:
También aquí hay que distinguir entre ingresos y capacidad de pago.
Si un negocio factura $30,000 pero tiene que gastar $18,000 para operar, esos $30,000 no están completamente disponibles para pagar un préstamo.
La financiera puede intentar conocer el ingreso disponible después de considerar obligaciones y gastos.
CONDUSEF recomienda evaluar la capacidad de pago tomando en cuenta ingresos, gastos, ahorro y otras deudas antes de adquirir nuevo financiamiento.
Para alguien que busca comprobar ingresos freelance, la regularidad puede ser tan relevante como la cantidad de un solo mes.
Compara estos dos casos hipotéticos:
Caso A
Caso B
Ambos casos pueden generar ingresos, pero muestran patrones muy diferentes.
Un prestamista podría valorar la estabilidad o investigar qué explica movimientos extraordinarios.
No existe un número fijo de meses que todos los prestamistas estén obligados a revisar. Una institución puede pedir distintos periodos de información conforme a sus políticas.
Si recibes pagos mediante transferencias y puedes relacionarlos con clientes, facturas o contratos, es más sencillo construir una historia financiera coherente.
Por ejemplo:
Transferencia de Cliente A → factura emitida → ingreso reflejado en estado de cuenta
es más fácil de documentar que una serie de depósitos sin concepto ni respaldo.
Los ingresos en efectivo pueden ser más difíciles de verificar porque no necesariamente dejan un registro bancario automático.
Esto es especialmente relevante para:
No significa que el ingreso no exista. El problema es cómo demostrarlo de forma verificable.
Dependiendo de tu situación y obligaciones aplicables, pueden ayudarte:
Si depositas regularmente ingresos de tu actividad en una cuenta bancaria, esos movimientos pueden generar un historial más claro.
Pero no debes fabricar depósitos o mover artificialmente dinero entre cuentas para aparentar un ingreso mayor.
Una persona que trabaja de manera informal puede encontrar más dificultades para demostrar sus ingresos porque dispone de menos documentación verificable.
Eso no permite afirmar que ninguna financiera le prestará.
Algunas instituciones pueden aplicar métodos diferentes de evaluación, pero sus requisitos varían.
Además, hay que tener cuidado con anuncios del tipo:
CONDUSEF advierte que las ofertas de créditos exprés que prometen grandes cantidades sin comprobar ingresos o revisar historial pueden utilizarse en esquemas de fraude, especialmente si solicitan pagos anticipados.
Un recibo de nómina es solamente una forma de demostrar ingresos.
En una solicitud de crédito, el prestamista puede considerar un conjunto más amplio de información.
Buró de Crédito señala que los otorgantes, además del historial crediticio, pueden tomar en cuenta factores como:
La decisión corresponde a cada otorgante.
El prestamista puede revisar cómo has manejado obligaciones anteriores cuando obtiene tu autorización para consultar una Sociedad de Información Crediticia.
Un historial con pagos puntuales puede aportar información sobre tu comportamiento, aunque no sustituye la comprobación de capacidad de pago.
Si ya tienes:
El nuevo prestamista puede considerar cuánto ingreso ya está comprometido.
CONDUSEF explica que las instituciones utilizan información como el nivel de ingreso y las principales deudas del historial para estimar la capacidad de pago.
Para un independiente, puede ser importante demostrar no solo cuánto ingresó el último mes, sino si existe continuidad.
Una persona puede tener ingresos variables y aun así mantener una actividad estable.
Pedir $5,000 y pedir $100,000 representan niveles de riesgo diferentes.
Una solicitud puede ser rechazada aunque existan ingresos si la institución considera que el monto no se ajusta al perfil.
CONDUSEF define de forma práctica la capacidad de pago como lo que queda después de restar de tus ingresos los gastos, otras deudas y el ahorro.
Por eso, dos freelancers que ingresan $30,000 mensuales pueden tener capacidades muy distintas si:
uno gasta $15,000;
otro ya tiene compromisos mensuales por $27,000.
Si quieres solicitar un crédito sin nómina, preparar la documentación antes de llenar formularios puede ayudarte a evitar inconsistencias.
No utilices simplemente el mejor mes del año.
Revisa varios periodos y determina:
Utiliza documentos completos y legibles.
Evita capturas parciales si la institución solicita estados de cuenta formales.
Cuando corresponda a tu actividad, ten localizables:
Si recibes transferencias de clientes, guarda la documentación que permita entender a qué corresponden.
Mover $10,000 de tu cuenta A a tu cuenta B no genera $10,000 nuevos de ingreso.
Al revisar tus movimientos, evita contabilizar dos veces el mismo dinero.
No prepares únicamente una cifra de ingresos.
También necesitas saber cuánto puedes destinar realmente a una nueva mensualidad.
| Información | Promedio mensual ilustrativo |
|---|---|
| Ingresos de clientes | $32,000 |
| Gastos relacionados con actividad | $8,000 |
| Gastos personales esenciales | $14,000 |
| Pagos de deudas existentes | $4,000 |
| Disponible antes de otros ajustes | $6,000 |
Este ejemplo no significa que debas destinar los $6,000 completos a un préstamo. Sirve para mostrar por qué ingreso bruto y capacidad de pago no son lo mismo.
No existe una forma de garantizar la aprobación de un préstamo para trabajadores por cuenta propia.
Pero sí puedes evitar que una solicitud dependa de información desordenada o difícil de verificar.
No esperes hasta el día que necesitas un crédito para intentar reconstruir tus ingresos de meses anteriores.
Organiza regularmente:
El ingreso que declaras debería poder entenderse a partir de la documentación que entregas.
Si declaras $40,000 mensuales pero los registros muestran movimientos muy inferiores sin una explicación clara, el prestamista puede solicitar información adicional.
Si ya tienes varias obligaciones, reducir algunos saldos antes de solicitar puede mejorar tu capacidad disponible.
Esto no garantiza aprobación.
Los independientes también pueden beneficiarse de conocer qué información aparece en su historial antes de solicitar.
Buró de Crédito recomienda revisar el Reporte de Crédito Especial para detectar errores y conocer el estado actual de los créditos antes de presentar una nueva solicitud.
No pidas automáticamente el máximo disponible.
Calcula qué pago mensual puedes sostener incluso durante meses en los que tus ingresos sean menores.
Los requisitos para comprobar ingresos varían entre instituciones.
Antes de completar una solicitud pregunta:
Así evitas presentar solicitudes para productos cuyo proceso de evaluación no se ajusta a tu situación.
Si una solicitud ya fue rechazada, revisa también por qué pueden rechazar un préstamo antes de volver a solicitar.
No declares $50,000 si normalmente ganas $25,000 solo porque piensas que así aumentarán tus posibilidades.
La información falsa puede generar inconsistencias y problemas durante la verificación.
Nunca alteres documentos para simular capacidad de pago.
Además de ser una mala práctica, puede tener consecuencias contractuales o legales dependiendo de los hechos.
Si mueves el mismo dinero varias veces entre tus cuentas, no se convierte en ingreso nuevo.
Un freelancer puede tener un mes excepcional.
Si tus ingresos son variables, utiliza información que represente de manera razonable tu actividad habitual.
Un presupuesto realista debe considerar todas tus obligaciones, incluso aquellas que quizá no aparezcan en tu historial crediticio.
CONDUSEF advierte precisamente que la capacidad de pago estimada por una financiera puede diferir de la capacidad real cuando existen otras deudas que no son visibles para la institución.
Un préstamo sin recibo de nómina no significa necesariamente:
La institución puede usar otras fuentes de información.
Desconfía si una supuesta financiera te pide dinero para:
CONDUSEF ha advertido sobre créditos exprés que utilizan precisamente promesas de pocos requisitos para después solicitar anticipos y no entregar el financiamiento.
Si trabajas por tu cuenta, la mejor forma de comprobar ingresos siendo independiente no es fabricar un equivalente a la nómina, sino construir un registro coherente de tu actividad real: estados de cuenta, documentación fiscal, facturas y movimientos que permitan entender cuánto recibes y qué capacidad tienes para pagar. La documentación concreta aceptada y la decisión final dependerán siempre de las políticas de cada prestamista.
03 de noviembre de 2026Autor: 100prestamos.com