Si dejas de pagar un préstamo en línea en México, pueden generarse intereses moratorios u otros cargos previstos en el contrato, comenzar gestiones de cobranza y, si el otorgante reporta a una Sociedad de Información Crediticia, el atraso puede reflejarse en tu historial. En determinados casos, el acreedor también puede intentar cobrar la deuda por la vía judicial.
Esto no significa que un despacho de cobranza pueda llegar por su cuenta a embargar tus bienes ni que vayas a la cárcel simplemente por deber un préstamo. CONDUSEF aclara que un embargo requiere intervención judicial y que nadie puede ser encarcelado por una deuda de carácter puramente civil.
Las consecuencias concretas dependen del contrato, del tipo de prestamista, del estado del adeudo y de las medidas que decida tomar el acreedor. Por eso, si sabes que tendrás problemas para pagar, suele ser mejor contactar al otorgante antes de acumular más atrasos.
Cuando vence la fecha de pago y no cubres la cantidad exigible, el crédito puede entrar en atraso conforme a las condiciones del contrato.
A partir de ahí pueden ocurrir varias cosas:
No todas las apps de préstamos funcionan de la misma forma. Algunas pertenecen a instituciones financieras reguladas; otras pueden operar bajo figuras distintas. Tampoco debe asumirse que todas reportan necesariamente a Buró de Crédito.
Por eso, si preguntas qué pasa si no pago una app de préstamos, primero identifica quién es realmente el acreedor y revisa el contrato que aceptaste.
La cobranza normalmente puede comenzar antes que cualquier procedimiento judicial.
No existe una regla general que permita decir que una financiera “demanda después de 30, 60 o 90 días” en todos los casos. El momento depende del contrato, del tipo de crédito, de la documentación disponible y de la estrategia del acreedor.
Un mensaje de cobranza tampoco es lo mismo que una notificación judicial.
Una de las primeras consecuencias de no pagar un préstamo puede ser que el saldo aumente.
Los intereses moratorios son intereses relacionados con el incumplimiento o retraso en el pago. Su existencia, tasa y forma de cálculo deben revisarse en el contrato correspondiente.
CONDUSEF recomienda leer el contrato y verificar las tasas ordinarias y moratorias, las fechas límite y la metodología utilizada para calcular los intereses.
Hay límites que conviene conocer.
Las disposiciones de CONDUSEF para entidades financieras prohíben cobrar una comisión por pago tardío, no pago o concepto equivalente durante el mismo periodo en que se cobran intereses moratorios, y el contrato debe precisar cuándo se aplica uno u otro concepto.
Por eso, si el saldo empieza a aumentar, revisa:
Si detectas un cargo que no entiendes, pide al prestamista un desglose.
Si el otorgante reporta información a Buró de Crédito u otra Sociedad de Información Crediticia, un atraso puede quedar reflejado en tu historial.
Eso puede influir posteriormente cuando solicites:
Buró de Crédito incluso contempla claves específicas para cuentas enviadas a cobranza, reestructuradas o con demanda interpuesta por el otorgante.
Esto no significa que un atraso impida para siempre obtener crédito.
El historial cambia con la información que los otorgantes reportan. Si regularizas la cuenta, el nuevo estado también puede reflejarse posteriormente.
Si quieres revisar qué información aparece actualmente sobre tus créditos. Puedes consultar tu Buró de Crédito gratis y entender tu Score para revisar cómo está registrado cada adeudo. También conviene distinguir entre tener historial y tener atrasos: aparecer en Buró de Crédito no significa por sí solo estar en una “lista negra”.
No necesariamente.
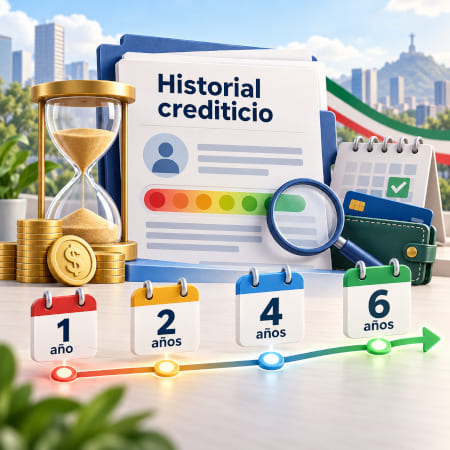
Pagar modifica la situación del adeudo, pero el comportamiento histórico puede permanecer durante los plazos aplicables.
Si necesitas saber cuánto tiempo puede conservarse un determinado registro, revisa las reglas sobre cuánto tarda en borrarse una deuda del Buró de Crédito. La eliminación del registro crediticio y la existencia jurídica de una deuda son cuestiones distintas.
Un despacho de cobranza puede actuar como intermediario para intentar recuperar extrajudicialmente una deuda y negociar pagos o reestructuras.
CONDUSEF explica que estos despachos pueden realizar gestiones de cobro, pero deben cumplir reglas específicas.
Entre otras cosas, deben:
Las disposiciones vigentes señalan además que las gestiones deben realizarse dentro del horario permitido y que los pagos deben efectuarse a la entidad financiera, no directamente al despacho.
No puede, entre otras conductas:
Si una entidad financiera utiliza un despacho registrado y consideras que la cobranza viola estas reglas, puedes revisar o presentar una queja mediante REDECO de CONDUSEF.
Un despacho no tiene derecho a utilizar a tus familiares o contactos como instrumento de presión.
Las reglas de cobranza prohíben amenazar, ofender o intimidar al deudor, sus familiares, compañeros de trabajo u otras personas sin relación con la deuda. También restringen las gestiones de cobro a terceros, salvo casos como un obligado solidario o aval.
Eso significa que una referencia personal no se convierte automáticamente en responsable de tu préstamo.
Si una app obtiene tus contactos y después:
Conserva capturas y mensajes si necesitas presentar una queja o denuncia.
Sí, un acreedor puede acudir a los tribunales para reclamar judicialmente un adeudo cuando tenga base legal y documental para hacerlo.
Pero una demanda no ocurre automáticamente con el primer pago vencido.
Cuando alguien pregunta “cuánto tarda una financiera en demandar”, no existe un número universal de días aplicable a todos los préstamos. La decisión depende, entre otros factores, de:
Buró de Crédito incluso contempla la clave SG, que identifica casos en los que el otorgante ha interpuesto una demanda relacionada con el crédito.
Un despacho puede decirte que existe un adeudo y solicitar el pago.
Eso es cobranza extrajudicial.
Un procedimiento judicial implica la intervención de un juzgado y actos procesales realizados conforme a la ley.
No asumas que un archivo PDF enviado por WhatsApp que dice “orden de embargo” es una actuación judicial real. CONDUSEF prohíbe a los despachos enviar documentos que aparenten ser escritos judiciales.
Si recibes una notificación oficial de un juzgado, no la ignores. En ese caso conviene buscar asesoría jurídica sobre tu situación concreta.
Un despacho de cobranza no puede embargarte directamente.
CONDUSEF lo señala de forma expresa: un embargo solamente procede cuando es ordenado dentro de un procedimiento judicial y existe la notificación legal correspondiente.
Hay un matiz importante.
No siempre es correcto decir que “primero debe existir una sentencia definitiva y después puede haber embargo”. Dependiendo de la vía judicial y del documento que respalde la deuda, la legislación mercantil contempla procedimientos en los que un juez puede ordenar el requerimiento de pago y, en caso de no realizarse, el embargo de bienes desde etapas iniciales del juicio. Los artículos 1392 y 1394 del Código de Comercio regulan este supuesto para el juicio ejecutivo mercantil.
Por eso:
Si existe un proceso real, la situación dependerá de sus documentos y de las reglas aplicables al caso.
Por el simple hecho de no pagar una deuda de carácter puramente civil, no.
El artículo 17 de la Constitución Política de los Estados Unidos Mexicanos establece que nadie puede ser aprisionado por deudas de carácter puramente civil. La propia CONDUSEF aplica este principio al explicar la cobranza de adeudos con bancos y SOFOMES.
Por eso, frases de cobranza como:
“Si no pagas mañana te van a arrestar”
no describen correctamente las consecuencias ordinarias del impago de un préstamo civil.
Esto debe diferenciarse de situaciones distintas en las que pudiera investigarse la posible comisión de un delito por hechos adicionales. El simple incumplimiento de una deuda civil y una conducta penal son cuestiones diferentes.
Si ya sabes que no podrás cubrir la siguiente mensualidad, no necesitas esperar a que la deuda crezca para hablar con el prestamista.
Utiliza el teléfono, app, correo o página oficial.
Explica que tendrás dificultades para cumplir y pregunta qué opciones tiene disponibles.
CONDUSEF recomienda acercarse directamente a la institución financiera cuando existe dificultad para pagar.
Identifica:
Haz un presupuesto realista.
Primero considera gastos indispensables como:
Después determina qué cantidad puedes destinar a las deudas de manera sostenible.
Dependiendo de la institución, podrían existir opciones como:
El acreedor no está obligado a ofrecer todas estas alternativas.
No aceptes una negociación únicamente por teléfono.
Si interviene un despacho de cobranza, CONDUSEF establece que el acuerdo debe documentarse por escrito y que la formalización corresponde a la entidad financiera.
Tomar deuda nueva para pagar deuda anterior puede empeorar el problema si el nuevo financiamiento tiene mayor costo o si no has resuelto la falta de liquidez.
CONDUSEF recomienda evitar endeudarse nuevamente mientras intentas recuperar el control de tus finanzas.
Estas opciones no son equivalentes.
| Opción | Cómo funciona | Principal riesgo |
|---|---|---|
| Reestructura | Modifica condiciones de la deuda existente | Un plazo mayor puede incrementar el costo total |
| Refinanciamiento | Un nuevo crédito sustituye o paga el anterior | El nuevo préstamo puede terminar siendo más caro |
| Quita | El acreedor acepta recibir menos del saldo total | Puede afectar negativamente el historial crediticio |
Una reestructura modifica las condiciones del crédito que ya tienes.
Puede implicar:
Una mensualidad menor no significa necesariamente que pagarás menos en total. Al extender el plazo, podrías terminar pagando más intereses.
CONDUSEF menciona la reestructura como una de las alternativas disponibles para personas que tienen problemas para pagar.
El refinanciamiento supone sustituir una deuda con un nuevo financiamiento.
Puede tener sentido si el nuevo crédito:
Antes de aceptar, compara el CAT, la tasa, las comisiones, el plazo y el monto total a pagar.
Una quita es un acuerdo en el que el acreedor acepta una cantidad inferior al total adeudado para liquidar bajo las condiciones negociadas.
Puede reducir lo que necesitas pagar, pero tiene una consecuencia importante: el historial puede mostrar que la institución no recuperó la totalidad de la deuda.
CONDUSEF advierte que una quita afecta negativamente el historial crediticio y puede dificultar el acceso posterior a financiamiento.
Si aceptas una quita:
La consolidación consiste en reunir varias deudas en una sola obligación.
Puede simplificar tus pagos y, en algunos casos, reducir la mensualidad. Pero no siempre significa ahorrar dinero.
CONDUSEF recomienda comparar las condiciones del nuevo crédito, incluido su costo y tasa, antes de utilizar una consolidación.
Podría tener sentido considerarla cuando:
Evita decidir únicamente porque la nueva mensualidad es más baja.
Un pago mensual menor puede deberse simplemente a que la deuda se extenderá durante más tiempo.
Antes de consolidar, compara:
Si ya estás en atraso, tampoco des por hecho que tendrás acceso a un nuevo préstamo. La aprobación y las condiciones dependen del prestamista y de tu perfil.
Puede generarse mora conforme al contrato, aumentar el saldo por intereses permitidos, comenzar la cobranza y reflejarse el atraso en tu historial si el otorgante reporta a una Sociedad de Información Crediticia.
En determinados casos, el acreedor también puede iniciar acciones judiciales.
Que el préstamo se haya contratado por internet no elimina la obligación de pago.
Debes revisar quién es el acreedor, el contrato, las tasas, las reglas de cobranza y si la institución reporta información crediticia.
Si una app utiliza amenazas, difusión de datos o presión sobre tus contactos, esas prácticas deben distinguirse del cobro legítimo de una deuda.
Sí, un acreedor puede intentar recuperar judicialmente una deuda cuando proceda.
No existe un plazo universal para decir después de cuántos días demandará una financiera.
No hay un número de días aplicable a todas las instituciones.
La decisión depende del tipo de crédito, contrato, monto, documentos y estrategia de recuperación del acreedor. Si recibes una notificación judicial real, busca orientación jurídica y no la ignores.
Puede existir un embargo dentro de un procedimiento judicial, pero un despacho de cobranza no puede llegar y embargar bienes por decisión propia.
CONDUSEF señala que debe existir una actuación judicial y una notificación legal.
Un mensaje no constituye por sí mismo una orden judicial.
Los despachos tampoco pueden enviar documentos falsos que aparenten provenir de un juzgado. Si tienes dudas sobre una supuesta notificación, verifica directamente con la autoridad correspondiente.
No por el simple incumplimiento de una deuda puramente civil.
El artículo 17 de la Constitución prohíbe la prisión por deudas de carácter puramente civil.
Tus familiares no se convierten en responsables solamente por ser tus familiares o referencias.
Las reglas de cobranza prohíben realizar gestiones de cobro a terceros sin relación con la deuda, salvo figuras como un obligado solidario o aval.
Contacta al acreedor, explica tu situación y pregunta por alternativas antes de asumir otra deuda para cubrir la primera.
Revisa cualquier propuesta por escrito y calcula si realmente puedes mantener los nuevos pagos.
Solo si el acuerdo escrito establece claramente que el pago negociado liquidará el adeudo bajo esas condiciones.
Una quita puede afectar negativamente tu historial crediticio, por lo que debe valorarse con cuidado.
No necesariamente.
Puede ser útil únicamente si forma parte de un refinanciamiento o consolidación que realmente mejora las condiciones y resulta sostenible. Pedir dinero nuevo sin resolver la causa del problema puede aumentar el endeudamiento.
27 de octubre de 2026Autor: 100prestamos.com