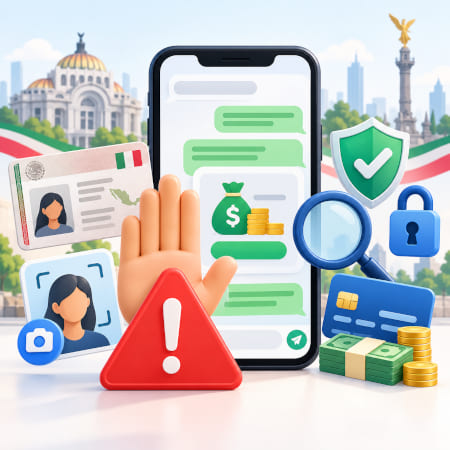
Si te ofrecen un préstamo por WhatsApp, no envíes tu INE, selfie, datos bancarios ni dinero hasta comprobar quién está detrás del número. WhatsApp puede ser utilizado como canal de atención por algunas empresas, pero tener un perfil, logotipo o nombre de una financiera en la aplicación no demuestra que la oferta sea legítima.
CONDUSEF ha advertido sobre esquemas en los que personas suplantan a instituciones financieras reales, contactan por WhatsApp, solicitan información personal y posteriormente piden depósitos para supuestamente gestionar o liberar el crédito. En febrero de 2026 volvió a alertar sobre esta modalidad y recomendó verificar directamente a la institución antes de entregar datos o dinero.
La regla práctica es sencilla: verifica primero a la empresa y al número; comparte documentos después, únicamente mediante un canal oficial y cuando entiendas qué crédito estás solicitando y bajo qué condiciones.
Sí puede ocurrir que una institución financiera utilice WhatsApp como uno de sus canales de comunicación, atención o seguimiento. Eso es distinto de asumir que cualquier persona que escribe desde WhatsApp realmente representa a esa institución.
Por eso, la pregunta no debería ser solamente si existen préstamos por WhatsApp confiables, sino:
¿Puedo comprobar que este número pertenece realmente a la empresa con la que quiero contratar?
CONDUSEF ha documentado casos de suplantación en los que los delincuentes utilizan nombres, logotipos, contratos e información de instituciones financieras auténticas para aparentar legitimidad. En algunos casos, el contacto comienza precisamente mediante WhatsApp.
Antes de seguir una conversación:
Que una oferta diga “préstamo inmediato por WhatsApp”, “préstamo sin Buró por WhatsApp” o “préstamos por WhatsApp solo con INE” tampoco demuestra por sí mismo que sea legítima o fraudulenta. Debes verificar quién presta y cuáles son las condiciones.
Ninguna señal aislada confirma por sí sola que exista un fraude, pero la combinación de varias debería hacer que detengas el proceso y verifiques la oferta.
Un mensaje inesperado indicando que ya tienes un crédito aprobado merece precaución.
CONDUSEF ha alertado específicamente sobre mensajes de WhatsApp en los que suplantadores afirman que existe un crédito aprobado aunque la persona no lo haya solicitado.
Desconfía de frases como:
La aprobación, el monto, la tasa, el plazo, el CAT y las demás condiciones dependen de los criterios de cada prestamista y del perfil del solicitante.
Esta es una de las señales de alerta más importantes.
Pueden decir que el depósito corresponde a:
CONDUSEF recomienda evitar créditos en los que te pidan anticipos para otorgar o gestionar el financiamiento.
Si una supuesta financiera te pide transferir dinero a una cuenta personal o a una empresa distinta de la institución con la que dices estar contratando, detén la operación.
La solicitud de depósitos a cuentas que no pertenecen a la institución suplantada forma parte del modus operandi descrito por CONDUSEF.
Si no puedes encontrar página oficial, domicilio, razón social, teléfonos verificables ni otros medios de contacto, existe un riesgo adicional.
Un número de WhatsApp por sí solo no permite comprobar quién está detrás.
Mensajes como:
“Deposita en los próximos 15 minutos o perderás tu crédito”
o:
“Envíame tu INE ahora porque la promoción vence hoy”
buscan impedir que tengas tiempo para verificar.
La urgencia es una técnica habitual de ingeniería social utilizada en distintos fraudes financieros. CONDUSEF recomienda verificar directamente con la institución ante mensajes inesperados o sospechosos.
Puede existir un sitio real y una institución auténtica, pero eso no significa que el número que te escribe pertenezca a ella.
La suplantación funciona precisamente porque se utilizan datos de empresas legítimas para generar confianza.
No instales una APK ni una aplicación desde un enlace recibido por WhatsApp.
En septiembre de 2026, CONDUSEF reiteró que las aplicaciones financieras deben descargarse desde tiendas oficiales y recomendó no instalar archivos desde enlaces recibidos por WhatsApp, SMS, correo electrónico o redes sociales.
No compartas:
Banco de México señala que el NIP y los códigos de verificación son personales y que una institución financiera legítima no debería solicitarlos mediante llamadas o mensajes.
Debes poder conocer qué estás contratando antes de transferir dinero o aceptar el crédito.
Si primero te exigen pagar y después prometen enviarte contrato, calendario de pagos o condiciones, no continúes.
Supongamos que recibes este mensaje:
“Hola, tienes aprobado un préstamo de $30,000 pesos. Solo necesitamos foto de tu INE y un depósito de $1,500 para activar el crédito. En 10 minutos tendrás el dinero”.
El ejemplo es ficticio, pero concentra varias señales de alerta:
Antes de continuar habría que identificar y verificar a la institución. No deberías enviar el dinero solamente porque el perfil utiliza un logotipo conocido.
Un supuesto asesor puede decir que el crédito ya está aprobado, pero que antes necesitas pagar para “liberarlo”.
Esta explicación aparece repetidamente en alertas sobre fraude de préstamos por WhatsApp y suplantación de financieras.
En su actualización de febrero de 2026, CONDUSEF fue especialmente clara al advertir contra los pagos anticipados y señaló que los defraudadores solicitan depósitos con pretextos como gestión del crédito, mensualidades adelantadas, gastos de apertura o fianzas.
Por eso, si te dicen:
“Tu dinero ya está autorizado, solo falta cubrir el costo de liberación”,
no hagas el depósito sin verificar directamente a la institución mediante los datos oficiales.
Incluso una oferta anunciada como préstamo por WhatsApp sin anticipo necesita otras comprobaciones. Que no pidan dinero inicialmente no demuestra por sí solo que la empresa sea confiable.
No existe una forma infalible de identificar al propietario real únicamente mirando un perfil de WhatsApp.
Utiliza varias comprobaciones.
No abras primero el enlace que te envió el supuesto asesor.
Busca tú mismo el sitio de la institución y comprueba si ese teléfono aparece como canal oficial.
En junio de 2026, CONDUSEF puso a disposición una herramienta que permite consultar si un teléfono ha sido reportado previamente por usuarios como relacionado con posibles intentos de fraude y también permite reportar números sospechosos.
Hay que interpretar el resultado correctamente:
Que un teléfono aparezca reportado es una señal de alerta, pero que no tenga reportes no demuestra que sea seguro.
Un número nuevo puede no haber sido denunciado todavía.
Si alguien afirma representar a determinada financiera:
No utilices para verificar el mismo número que estás investigando.
Si te piden un depósito, revisa quién aparece como beneficiario.
Una cuenta a nombre de un tercero que no corresponde con la institución que supuestamente otorga el crédito requiere especial precaución.
El SIPRES de CONDUSEF permite verificar información de instituciones financieras que forman parte del sistema financiero mexicano.
CONDUSEF explica que este registro concentra información corporativa, administrativa y de estatus de las instituciones, como ubicación y datos de contacto. También aclara algo importante: SIPRES informa sobre la institución, no sobre cada producto financiero que ofrece.
No te conformes con un nombre comercial como “Crédito Fácil MX” o “Préstamo Seguro”.
Solicita el nombre legal completo de la entidad.
Comprueba que exista y revisa su situación.
Verifica:
Si SIPRES muestra otro teléfono, utiliza ese contacto para preguntar si el número que te escribió pertenece realmente a la entidad.
Que una institución exista en SIPRES no significa que cualquier persona que utilice su nombre en WhatsApp represente a esa institución.
Precisamente por eso los fraudes de suplantación pueden utilizar nombres de financieras reales.
Tampoco significa que CONDUSEF garantice o recomiende un préstamo específico.
No envíes documentos o información sensible a un número que todavía no has verificado.
Presta especial atención a:
CONDUSEF ha advertido específicamente sobre el riesgo de enviar documentación personal por WhatsApp a supuestos otorgantes de crédito.
Esto no significa que una financiera legítima nunca necesite verificar tu identidad. Para otorgar un crédito puede solicitar identificación y otros documentos.
La diferencia está en cómo y a quién los entregas.
Primero comprueba a la institución y después utiliza su página, aplicación o mecanismo oficial de identificación cuando corresponda.
Una fotografía del INE contiene suficiente información personal para que debas tratarla con cuidado.
Si termina en manos de un defraudador, puede ser utilizada junto con otros datos para facilitar intentos de:
Una selfie con el documento puede aumentar el riesgo porque demuestra visualmente la relación entre tu rostro y la identificación.
Buró de Crédito señala que el robo de identidad puede implicar el uso de datos como identificaciones, comprobantes, contraseñas e información bancaria para cometer fraudes. También recomienda revisar el historial crediticio ante sospechas de uso indebido de la identidad.
El riesgo no significa que necesariamente alguien obtendrá un crédito usando una fotografía de tu INE. Los procesos de validación varían según cada institución y normalmente pueden exigir verificaciones adicionales.
Pero sí es una razón suficiente para no compartir el documento con personas o números cuya identidad no has comprobado.
Si ya mandaste tu INE, selfie o información personal a una supuesta financiera, no significa automáticamente que vaya a ocurrir un fraude. Aun así, conviene actuar preventivamente.
Si comienzan a solicitarte nuevos documentos, códigos o pagos, detén el proceso hasta verificar a la empresa.
Conserva:
No borres la conversación antes de guardar evidencia.
Utiliza el teléfono o sitio oficial, no los datos que aparecen en el mensaje sospechoso.
Pregunta si conocen ese número y si existe realmente una solicitud a tu nombre.
Si enviaste una contraseña, NIP, código o dato que permita acceder a una cuenta, cambia las credenciales inmediatamente desde un dispositivo seguro y contacta a tu banco.
Si existe riesgo de robo de identidad, revisar tu historial puede ayudarte a detectar consultas o créditos que no reconoces.
Buró de Crédito ofrece el Reporte de Crédito Especial y herramientas específicas para detectar cambios en el historial.
Buró de Crédito dispone de un servicio de Bloqueo que permite limitar temporalmente el acceso de otorgantes a la información crediticia en casos de sospecha de fraude o robo de identidad.
Si aparece un crédito que nunca solicitaste, presenta una reclamación ante la institución correspondiente y busca orientación de CONDUSEF.
CONDUSEF contempla procedimientos de atención ante posibles casos de robo de identidad y puede orientar sobre reclamaciones relacionadas con productos financieros no reconocidos.
Si realizaste una transferencia para supuestamente liberar un préstamo y después sospechas de fraude, actúa cuanto antes.
Utiliza exclusivamente el teléfono, aplicación o sucursal oficial.
Explica:
Guarda el folio que te proporcionen.
Si fue una transferencia SPEI, conserva:
Una táctica frecuente consiste en pedir otro pago argumentando que el primero fue insuficiente o que apareció un nuevo impuesto, seguro o cargo.
No intentes “recuperar” el primer depósito enviando más dinero.
Banco de México señala que una transferencia SPEI que ya fue liquidada y acreditada en la cuenta beneficiaria es firme e irrevocable dentro del sistema. Por eso, contactar rápidamente al banco es importante, pero no garantiza que el dinero pueda recuperarse.
Guarda las pruebas y consulta las opciones de denuncia ante las autoridades correspondientes.
CONDUSEF también ha recomendado reportar números utilizados para posibles fraudes y, según las circunstancias, comunicarse al 088, 089 o acudir a la Fiscalía correspondiente.
Un supuesto cobrador puede amenazar con:
No respondas a las amenazas enviando más documentos o realizando nuevos pagos sin antes aclarar la situación.
Toma capturas donde puedan verse:
Pídeles que:
El Registro de Despachos de Cobranza de CONDUSEF (REDECO) permite consultar despachos relacionados con entidades financieras y presentar quejas.
Las reglas de cobranza prohíben, entre otras conductas, amenazar, ofender o intimidar a la persona deudora, a familiares, compañeros de trabajo o terceros ajenos a la deuda. También restringen la cobranza a terceros.
Si los mensajes contienen amenazas, difusión de información, extorsión u otras conductas que pudieran constituir un delito, conserva la evidencia y acude a la Fiscalía o autoridad de seguridad competente.
Si necesitas financiamiento, una forma de reducir riesgos es no iniciar el proceso desde un mensaje inesperado de WhatsApp.
En su lugar, entra directamente a la página oficial de la empresa o utiliza fuentes donde puedas comparar varias opciones antes de compartir tus datos.
Puedes consultar diferentes apps de préstamos en México y revisar qué empresa aparece detrás de cada opción.
Si buscas alternativas más generales, también puedes comparar préstamos personales en línea, revisando monto, plazo, costos y requisitos antes de continuar.
Otra opción es consultar un ranking de préstamos personales en México para comparar distintas alternativas, y después comprobar por separado la identidad de la institución elegida.
También puedes partir del comparador de préstamos en línea en México para revisar varias ofertas en un mismo lugar.
Comparar no sustituye las verificaciones de seguridad. Antes de solicitar cualquier préstamo:
La aprobación, monto, tasa, CAT, plazo y demás condiciones dependen de cada prestamista y del perfil del solicitante.
No se puede determinar solamente por el canal utilizado.
Una empresa legítima podría usar WhatsApp para atención o seguimiento, pero también existen fraudes que suplantan a instituciones financieras mediante esta aplicación.
Verifica siempre a la empresa y confirma que el teléfono realmente le pertenece.
Antes de responder con documentos o datos, pide la razón social de la empresa.
Después revisa sus datos oficiales, SIPRES cuando corresponda, la página web y los teléfonos registrados. Contacta a la institución por un canal obtenido independientemente para confirmar que la oferta es real.
No necesariamente.
La frase “sin Buró” no demuestra que una oferta sea fraudulenta ni que sea confiable. Cada prestamista establece sus propios criterios de evaluación.
Lo importante es identificar a la empresa, verificar las condiciones y evitar ofertas que pidan anticipos, oculten al prestamista o utilicen datos falsos.
Una institución puede requerir una identificación oficial como parte de su proceso para comprobar tu identidad.
El problema es enviarla a un número que no has verificado.
Antes de compartir tu credencial del INE, confirma quién recibirá el documento, por qué lo necesita y cuál es el canal oficial para entregarlo.
La frase “solo con INE” no garantiza seguridad ni aprobación.
Un proceso de crédito legítimo puede requerir identificación, pero una oferta que promete dinero únicamente por enviar una foto del documento y no explica quién presta, qué contrato aplica ni cuánto costará el crédito merece precaución.
Detén el proceso y verifica directamente a la institución.
CONDUSEF identifica la solicitud de anticipos para gestionar o liberar créditos como una señal recurrente en esquemas de suplantación y fraude.
No envíes más dinero simplemente porque te digan que el préstamo ya está aprobado.
CONDUSEF dispone desde junio de 2026 de una herramienta para consultar números que otros usuarios han reportado como relacionados con posibles intentos de fraude.
Recuerda que un número sin reportes no necesariamente es confiable: puede ser nuevo o todavía no haber sido denunciado.
Conserva la conversación, no envíes más información, verifica a la empresa que supuestamente recibió el documento y presta atención a posibles movimientos o créditos que no reconozcas.
Ante sospecha de robo de identidad, puedes revisar tu Reporte de Crédito Especial y considerar las herramientas de monitoreo o bloqueo disponibles en Buró de Crédito.
Contacta inmediatamente a tu banco, guarda el comprobante y conserva toda la conversación.
No envíes más dinero para intentar recuperar el primer depósito. Si sospechas que hubo fraude, reporta el número y conserva la documentación para presentar la denuncia correspondiente.
Una transferencia SPEI ya liquidada puede no ser reversible, por lo que reportarla rápidamente no garantiza la recuperación de los recursos.
No debes asumirlo.
Que una institución exista en SIPRES no significa que cualquier teléfono, perfil de WhatsApp o persona que utilice su nombre tenga relación con ella.
Compara el número con los datos oficiales y contacta directamente a la institución para confirmarlo.
SIPRES es una herramienta para consultar la existencia, datos y estatus de instituciones financieras. No certifica cada mensaje, número de WhatsApp, asesor o producto financiero que utiliza el nombre de esa entidad.
Por eso debes verificar tanto a la institución como el canal específico desde el que recibiste la oferta.
13 de octubre de 2026Autor: 100prestamos.com