Para saber cuánto cuesta realmente un préstamo, no basta con mirar la tasa de interés. También conviene revisar el CAT, las comisiones, los seguros obligatorios, el plazo, la frecuencia de los pagos y el monto total que terminarás pagando.
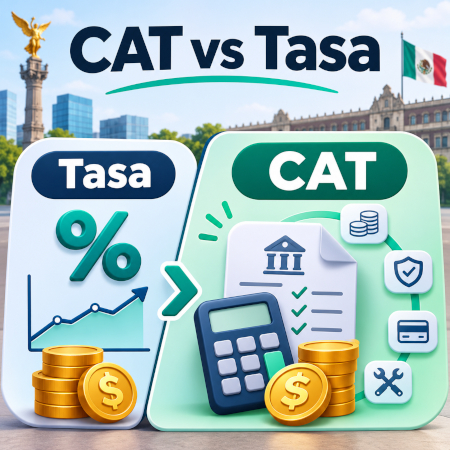
La diferencia principal es sencilla: la tasa de interés indica cuánto cobra el prestamista por prestarte el dinero, mientras que el CAT intenta reunir en un porcentaje anual los costos y gastos relevantes asociados al financiamiento.
Banco de México define el Costo Anual Total como una medida estandarizada expresada en términos porcentuales anuales que sirve para informar y comparar créditos. Incluye elementos como intereses, comisiones y seguros exigidos, además de considerar características como la periodicidad de los pagos. El IVA aplicable queda fuera del cálculo del CAT.
Por eso, un préstamo puede anunciar una tasa aparentemente baja y aun así resultar más caro que otra opción con una tasa mayor.
La tasa de interés es el porcentaje que se cobra por utilizar dinero prestado durante determinado periodo.
Banco de México la define como el costo que implica disponer de dinero proveniente de un crédito, expresado porcentualmente respecto del capital.
Por ejemplo, si un préstamo muestra una tasa anual del 24%, ese porcentaje sirve como referencia para calcular los intereses conforme a las reglas establecidas en el contrato.
Pero hay un detalle fundamental:
una tasa del 24% no significa necesariamente que pagarás exactamente 24% del monto solicitado.
El resultado depende de factores como:
También debes fijarte en el periodo de la tasa.
No es lo mismo:
CONDUSEF recomienda comprobar siempre si la tasa está expresada de forma anual, mensual, semanal o diaria antes de comparar créditos.
En un ejemplo muy simplificado con interés simple puede utilizarse:
Interés = capital × tasa anual × tiempo
Por ejemplo:
El cálculo ilustrativo sería:
$10,000 × 24% × 6/12 = $1,200 de intereses.
Sin otros gastos, terminarías pagando $11,200.
Sin embargo, no todos los préstamos calculan los intereses de esta manera. Muchos utilizan saldos insolutos y tablas de amortización, por lo que el cálculo real puede ser diferente.
Para saber cuánto pagarás en un préstamo concreto, utiliza la tabla de pagos y las condiciones proporcionadas por el prestamista.
El CAT o Costo Anual Total es un indicador diseñado para facilitar la comparación del costo financiero de distintos créditos.
Se expresa como un porcentaje anual.
Banco de México explica que incorpora los costos y gastos inherentes al financiamiento y utiliza una metodología estandarizada establecida en la Circular 21/2009.
Entre los elementos que pueden formar parte del cálculo están:
Si ves:
CAT 70%
eso no significa automáticamente:
“Voy a pagar 70% adicional sobre lo que me prestaron”.
El CAT es un indicador anualizado para comparar financiamientos, no una suma que simplemente debas agregar al capital.
Un préstamo de tres meses, por ejemplo, puede mostrar un CAT elevado porque sus costos se expresan en términos anuales, aunque el financiamiento dure solo una fracción del año.
Para contestar “¿cuánto voy a pagar por un préstamo?”, además del CAT necesitas conocer el pago total en pesos.
La forma más sencilla de entender CAT vs tasa de interés es esta:
| Concepto | Tasa de interés | CAT |
|---|---|---|
| Qué mide | Principalmente el costo por prestar el dinero | Costo financiero estandarizado |
| Se expresa como porcentaje | Sí | Sí |
| Puede ser mensual, semanal o anual | Sí | Se expresa anualmente |
| Incluye intereses | Es el propio interés | Sí |
| Puede incorporar comisiones | No | Sí, cuando corresponden al cálculo |
| Puede considerar seguros obligatorios | No | Sí |
| Sirve para comparar créditos | Sí, pero de forma limitada | Está diseñado específicamente para comparar |
| Indica directamente cuánto pagarás en pesos | No | No |
CONDUSEF advierte que fijarse únicamente en la tasa puede llevar a una comparación incompleta porque las comisiones y los seguros también pueden modificar el costo.
Imagina dos préstamos de $10,000 a seis meses.
Préstamo A
Préstamo B
Si aplicamos, únicamente con fines ilustrativos, interés simple:
A
B
En este ejemplo ficticio, el préstamo con la tasa más alta cuesta $500 menos debido a la comisión del otro producto.
Eso explica por qué no conviene seleccionar automáticamente la oferta con menor tasa.
Es perfectamente posible encontrar un CAT mucho mayor que la tasa de interés.
No necesariamente existe un error.
Hay varias razones.
Una comisión de apertura incrementa el costo aunque la tasa permanezca igual.
Su impacto puede ser especialmente grande en préstamos pequeños.
El CAT expresa el costo en términos anuales.
Si pagas una comisión importante por un crédito de uno, dos o tres meses, el efecto anualizado puede generar un CAT elevado.
Si para obtener el préstamo debes contratar determinado seguro, su costo puede formar parte del costo financiero considerado por el CAT.
No es indiferente pagar semanalmente, quincenalmente o mensualmente.
Banco de México incorpora los flujos y fechas de los pagos dentro de la metodología del CAT.
En ocasiones una comisión se cobra al inicio.
Banco de México incluso distingue en su calculadora entre el monto del crédito y el monto recibido, ya que una comisión inicial puede reducir la cantidad que efectivamente queda disponible para el cliente.
Por ejemplo, que aparezca un préstamo por $5,000 no siempre significa que tendrás exactamente $5,000 disponibles si existe un cargo inicial permitido y claramente informado.
Para conocer el costo total del préstamo, revisa todos los conceptos del contrato.
| Concepto | ¿Puede aumentar lo que pagas? | ¿Está reflejado necesariamente solo en la tasa? |
|---|---|---|
| Intereses ordinarios | Sí | Sí |
| Comisión de apertura | Sí | No |
| Comisión de administración obligatoria | Sí | No |
| Seguro obligatorio | Sí | No |
| Otros gastos exigidos para contratar | Sí | No |
| IVA aplicable | Sí, cuando corresponda | No se incluye en el CAT |
| Intereses moratorios por atraso | Sí | No representan el costo normal si pagas puntualmente |
Banco de México señala específicamente que el cálculo del CAT excluye el IVA de intereses y comisiones, aunque el impuesto puede seguir aplicándose cuando legalmente corresponda.
El costo inicial del crédito supone que cumples el calendario acordado.
Si pagas tarde pueden aparecer otros conceptos conforme al contrato, como intereses moratorios.
Por eso, para comparar dos ofertas antes de contratar, utiliza las condiciones de pago normal, pero también revisa qué ocurriría si te atrasas.
Este y los siguientes ejemplos son completamente ilustrativos. No representan las condiciones de ninguna financiera y no muestran un CAT real.
Supongamos:
Con interés simple: $5,000 × 24% × 3/12 = $300 de intereses.
Entonces:
| Concepto | Monto |
|---|---|
| Capital | $5,000 |
| Intereses | $300 |
| Comisión | $300 |
| Pago total ilustrativo | $5,600 |
| Costo del financiamiento | $600 |
Si dividimos simplemente el total entre tres pagos iguales como referencia:
$5,600 ÷ 3 = $1,866.67 al mes.
Esto no significa que una institución real vaya a calcular así las mensualidades. Una tabla de amortización puede producir cifras diferentes.
Lo importante es observar que la tasa por sí sola explicaría $300 del costo, pero la comisión duplica el costo adicional hasta $600.
Ahora comparemos dos ofertas ficticias con el mismo monto y plazo.
Intereses ilustrativos: $10,000 × 20% × 6/12 = $1,000.
Pago total: $10,000 + $1,000 + $800 = $11,800.
Intereses: $10,000 × 26% × 6/12 = $1,300.
Pago total: $11,300.
| Opción A | Opción B | |
|---|---|---|
| Tasa anual ilustrativa | 20% | 26% |
| Comisión | $800 | $0 |
| Intereses ilustrativos | $1,000 | $1,300 |
| Total | $11,800 | $11,300 |
Aunque la Opción A tiene menor tasa, termina costando $500 más en este ejemplo.
Por eso el CAT ayuda a detectar costos que la tasa aislada no muestra.
Ahora veamos por qué una mensualidad menor tampoco significa necesariamente menor costo.
Supongamos el mismo préstamo de $20,000 y una tasa anual hipotética de 18%, pero con dos plazos diferentes.
Para simplificar usamos interés simple y una comisión de $500.
| 12 meses | 24 meses | |
|---|---|---|
| Capital | $20,000 | $20,000 |
| Intereses ilustrativos | $3,600 | $7,200 |
| Comisión | $500 | $500 |
| Total | $24,100 | $27,700 |
| Promedio mensual | $2,008.33 | $1,154.17 |
El plazo de 24 meses reduce mucho el pago mensual, pero en este ejemplo aumenta el costo total en $3,600.
CONDUSEF también advierte que un plazo más largo puede generar pagos periódicos menores y, al mismo tiempo, incrementar el costo total del financiamiento.
El CAT es muy útil, pero no debería ser el único dato que revises.
Antes de elegir un préstamo compara:
Es una de las cifras más importantes.
Pregunta:
“Si cumplo todos los pagos en las fechas acordadas, ¿cuántos pesos habré pagado al terminar?”
CONDUSEF recomienda comparar expresamente el pago total además del CAT, la tasa, las comisiones y los seguros.
Debes poder cubrirlo sin descuidar:
Un crédito barato que no cabe en tu presupuesto sigue siendo una mala opción para tu situación.
Un plazo mayor puede reducir la mensualidad pero mantenerte endeudado durante más tiempo y elevar el costo acumulado.
Comprueba:
Pregunta:
Con una tasa fija, la tasa pactada permanece sin cambios conforme al contrato.
En una tasa variable, el costo puede modificarse de acuerdo con la referencia y condiciones contratadas.
Si solicitas $10,000 pero después de cargos iniciales solo recibes $9,500, esa diferencia importa.
Permite ver cómo se distribuye cada pago entre:
Para hacer una comparación útil sigue este orden:
No compares un préstamo de $5,000 con otro de $20,000 como si fueran equivalentes.
Comprueba si pagarás:
Entre opciones comparables, un CAT menor generalmente indica un costo financiero inferior.
Banco de México señala que precisamente esa es la finalidad del indicador.
Dos porcentajes son más difíciles de visualizar que:
Una tasa baja puede perder su ventaja si existe una comisión elevada.
Especialmente cuando algún cargo se descuenta al inicio.
No elijas automáticamente el pago más bajo.
Primero averigua qué ocurre con el plazo y el costo total.
Las cifras de publicidad sirven para comparar inicialmente, pero Banco de México señala que el contrato debe mostrar el CAT específico o personalizado cuando corresponda, que puede diferir del utilizado en publicidad.
| Pregunta | Dónde mirar |
|---|---|
| ¿Cuánto cuesta el dinero prestado? | Tasa de interés |
| ¿Qué tan caro es el financiamiento en conjunto? | CAT |
| ¿Cuántos pesos terminaré entregando? | Pago total |
| ¿Puedo pagarlo cada mes? | Mensualidad y presupuesto |
| ¿Cuánto tiempo tendré la deuda? | Plazo |
| ¿Hay cargos adicionales? | Comisiones y seguros |
| ¿Cuánto dinero recibiré realmente? | Monto neto entregado |
| ¿Cómo se reparte cada pago? | Tabla de amortización |
Una mensualidad pequeña puede parecer más cómoda, pero muchas veces se obtiene extendiendo el plazo.
Eso significa que puedes hacer más pagos y acumular intereses durante más tiempo.
Por ejemplo, en el caso ilustrativo de $20,000:
La segunda opción requiere menos dinero cada mes, pero cuesta $3,600 más en total bajo los supuestos utilizados.
Por eso, antes de contratar no preguntes únicamente:
“¿De cuánto queda la mensualidad?”
Pregunta también:
“¿Cuánto voy a pagar por el préstamo en total?”
La mejor opción no es automáticamente la que tenga la tasa más baja, el CAT más bajo o la mensualidad más pequeña de forma aislada. Lo importante es comparar productos adecuados para la misma necesidad, entender todos sus costos y comprobar que los pagos caben en tu presupuesto.
La aprobación, la tasa, el CAT, las comisiones, el monto y demás condiciones dependen de cada prestamista y del perfil de la persona solicitante.
03 de noviembre de 2026Autor: 100prestamos.com