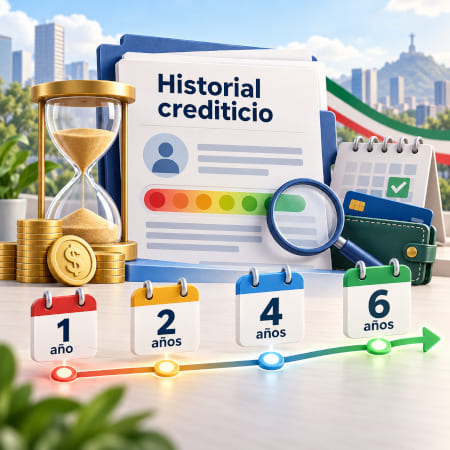
Una deuda puede tardar 1, 2, 4 o hasta 6 años en dejar de aparecer como registro negativo en Buró de Crédito, dependiendo principalmente de su monto expresado en UDIS y de las condiciones aplicables al crédito. Las deudas superiores a 1,000 UDIS pueden eliminarse después de 6 años solamente si cumplen determinados requisitos, entre ellos ser menores a 400,000 UDIS, no encontrarse en proceso judicial y no estar relacionadas con fraude.
Esto no significa que todas las personas deban esperar seis años ni que una deuda se “borre” en cuanto se cumple cierta fecha. El plazo depende del registro concreto y de cómo haya sido reportado por el otorgante.
Además, estar en Buró de Crédito no es lo mismo que tener un historial negativo. Si has tenido una tarjeta, préstamo, crédito automotriz u otro financiamiento reportado, es normal que exista información sobre ti en una Sociedad de Información Crediticia.
Buró de Crédito no es una lista de personas que dejaron de pagar.
Es una Sociedad de Información Crediticia que concentra información sobre créditos y sobre el comportamiento de pago de las personas. El historial puede mostrar tanto pagos puntuales como atrasos.
CONDUSEF reiteró en septiembre de 2026 que es falso considerar al Buró como una “lista negra”: aparecer en una Sociedad de Información Crediticia es normal si alguna vez has contratado financiamiento. Lo importante es cómo aparece reportado tu comportamiento de pago.
Por eso, cuando alguien pregunta “¿cuándo salgo del Buró?”, la pregunta más precisa sería:
¿Cuándo dejará de mostrarse determinado registro negativo en mi historial crediticio?
No necesitas “salir” completamente del Buró para mejorar tu historial. Tener créditos pagados correctamente también forma parte de tu información crediticia.
De acuerdo con la información vigente publicada por Buró de Crédito, los registros con adeudos se eliminan en distintos periodos según el monto.
Los plazos generales son:
Buró de Crédito señala que, para el último grupo, el adeudo debe ser menor a 400,000 UDIS, el crédito no debe encontrarse en proceso judicial y no debe existir fraude relacionado con el crédito.
Por eso, decir simplemente “todas las deudas desaparecen del Buró después de 6 años” es incorrecto.
También es importante distinguir entre dos conceptos:
Eliminar el registro del historial crediticio no equivale a que una empresa privada pueda “borrar tu Buró” a cambio de dinero.
CONDUSEF advierte que nadie puede eliminar legalmente información negativa antes de los plazos establecidos solamente porque pagues a un supuesto gestor o “reparador”.
| Saldo del adeudo | Plazo general de eliminación | Condiciones principales |
|---|---|---|
| Hasta 25 UDIS | 1 año | Conforme a las reglas aplicables al registro |
| Más de 25 y hasta 500 UDIS | 2 años | Conforme a las reglas aplicables al registro |
| Más de 500 y hasta 1,000 UDIS | 4 años | Conforme a las reglas aplicables al registro |
| Más de 1,000 UDIS | Hasta 6 años | Debe ser menor a 400,000 UDIS, no estar en proceso judicial y no involucrar fraude |
Estos son plazos relacionados con la permanencia de la información en el historial crediticio. La situación contractual o jurídica de una deuda puede requerir un análisis distinto y no debe confundirse automáticamente con la fecha en que un registro deja de mostrarse en Buró.
Porque los límites legales se expresan en UDIS, no en una cantidad fija de pesos.
El valor de la UDI cambia con el tiempo. Por eso, una equivalencia en pesos publicada hoy puede quedar desactualizada.
Las UDIS o Unidades de Inversión son unidades cuyo valor en pesos cambia en función de la inflación.
Banco de México publica diariamente su valor y explica que su variación se actualiza a partir de los cambios quincenales del Índice Nacional de Precios al Consumidor.
Esto es importante porque los límites que determinan cuánto tiempo dura una deuda en Buró están definidos en UDIS.
Por ejemplo, el 12 de octubre de 2026 Banco de México mostraba un valor de 8.854518 pesos por UDI. Ese dato sirve únicamente como referencia para esa fecha; no debe utilizarse como una equivalencia permanente.
Si necesitas saber a qué cantidad en pesos corresponde actualmente un límite como 500, 1,000 o 400,000 UDIS, consulta el valor vigente publicado por Banco de México.
Imagina que dos personas tienen registros vencidos:
No necesariamente tendrán la misma fecha de eliminación.
La primera puede corresponder al plazo de 2 años, mientras que la segunda puede permanecer hasta 6 años y además debe cumplir las condiciones establecidas para ese rango.
El monto exacto, la fecha del reporte y el estado del crédito son importantes para determinar qué ocurre en cada caso.
No es recomendable contar simplemente desde el día en que hiciste tu último pago.
Buró de Crédito explica que los plazos se relacionan con la primera vez que el otorgante reportó el crédito con atraso o con la última actualización de la información, según las reglas aplicables al registro.
Las disposiciones de Banco de México para los registros de menor cuantía también toman en cuenta cuándo se reportó por primera vez el crédito como vencido y cuándo fue actualizado por el otorgante.
Por eso, dos créditos que dejaron de pagarse el mismo mes pueden no mostrar necesariamente la misma fecha estimada de eliminación.
Consulta tu Reporte de Crédito Especial.
Buró de Crédito incluye en el reporte, cuando corresponde, una fecha estimada de eliminación. La propia institución aclara que es una fecha informativa y que puede cambiar si el otorgante modifica los datos del crédito.
El primer Reporte de Crédito Especial dentro de un periodo de 12 meses puede obtenerse gratuitamente bajo las condiciones establecidas por Buró de Crédito.
No.
Esta es probablemente una de las confusiones más frecuentes sobre cómo salir del Buró de Crédito.
Para adeudos superiores a 1,000 UDIS, Buró de Crédito señala que la información puede eliminarse al cumplir 6 años siempre que:
Por lo tanto, una deuda de 6 años en Buró no debe darse por eliminada automáticamente sin comprobar las condiciones del caso.
La forma correcta de saberlo es revisar el Reporte de Crédito Especial y comprobar el estado actual del registro.
No debe asumirse que quedará eliminada automáticamente al cumplir seis años bajo la regla mencionada para adeudos mayores a 1,000 UDIS.
En ese caso conviene revisar directamente el reporte, la situación del crédito y, si existe alguna duda, solicitar orientación al otorgante, Buró de Crédito o CONDUSEF.
La regla general de eliminación después de seis años indicada por Buró de Crédito exige que el crédito no se encuentre en proceso judicial.
Por eso no es correcto calcular únicamente seis años desde el atraso y asumir que el registro necesariamente desaparecerá.
Pagar una deuda vencida puede mejorar la información que aparece en tu historial, pero no significa que todo el registro desaparezca inmediatamente.
El historial refleja cómo se ha comportado un crédito a lo largo del tiempo. Si regularizas una cuenta, el otorgante debe reportar la nueva situación y tu historial puede mostrar que el adeudo fue pagado o que los pagos volvieron a estar al corriente.
CONDUSEF explica que regularizar los pagos permite que el historial refleje ese comportamiento positivo y que no es necesario esperar a que desaparezca completamente un registro para empezar a mejorar el perfil crediticio.
Una quita es un acuerdo mediante el cual el acreedor acepta que pagues una cantidad menor al total adeudado.
Puede ser una opción en determinadas situaciones, pero tiene consecuencias distintas en el historial crediticio.
CONDUSEF advierte que una quita puede dejar registrado que la deuda no fue recuperada completamente, lo que puede afectar futuras solicitudes de financiamiento.
Si estás considerando una reestructura o quita, pide al acreedor las condiciones por escrito y entiende cómo será reportado el acuerdo antes de aceptarlo.
No.
Una de las ideas equivocadas más habituales es pensar:
“Ya pagué, entonces mañana salgo del Buró”.
El pago modifica el estado del crédito, pero el historial puede seguir mostrando información sobre esa cuenta durante el periodo que corresponda.
CONDUSEF lo resume de forma clara: pagar una deuda no significa desaparecer del Buró, pero sí permite que el reporte refleje la regularización del crédito.
Esto puede ser mejor que dejar una deuda vencida sin atender.
Supongamos que tienes una tarjeta con varios meses de atraso y pagas el saldo completo.
Lo esperable no es que desaparezca toda referencia a esa tarjeta inmediatamente, sino que el otorgante actualice la información para reflejar la nueva situación.
El historial anterior puede permanecer durante el plazo correspondiente.
Por eso, cuando buscas limpiar Buró de Crédito, la estrategia correcta no consiste en buscar quién “borre” tu información, sino en:
Si encuentras un crédito que no reconoces, un saldo equivocado, una cuenta que ya pagaste y sigue apareciendo como vencida u otra información incorrecta, puedes presentar una reclamación.
Buró de Crédito permite iniciar una reclamación sobre los registros incluidos en el Reporte de Crédito Especial. Durante el proceso, el registro reclamado aparece identificado como “Registro impugnado”.
El proceso general es:
Buró de Crédito indica actualmente un plazo máximo de 29 días naturales para recibir la respuesta a una reclamación. Si procede, se genera un Reporte de Crédito Especial actualizado.
Si el problema corresponde a un producto de una institución financiera y no se resuelve, también puedes buscar orientación de CONDUSEF.
No esperes simplemente a que transcurran 1, 2, 4 o 6 años.
Un crédito que no reconoces puede requerir una reclamación y, dependiendo de las circunstancias, medidas adicionales frente a un posible robo de identidad.
La fecha de eliminación no sustituye el derecho a corregir información incorrecta.
Si tienes atrasos, no necesitas esperar pasivamente a que llegue una fecha de eliminación.
Puedes empezar a mejorar tu comportamiento crediticio desde ahora.
Obtén tu Reporte de Crédito Especial y comprueba:
Buró de Crédito permite obtener un Reporte de Crédito Especial gratuito una vez cada 12 meses bajo las condiciones indicadas en su servicio.
Si puedes liquidar una deuda vencida sin comprometer gastos esenciales, contacta directamente al acreedor para conocer las alternativas disponibles.
No entregues dinero a personas que prometan “borrar Buró de Crédito” a cambio de una comisión.
CONDUSEF advierte que ninguna empresa puede eliminar legalmente un registro negativo antes del plazo aplicable simplemente mediante un pago a un gestor.
Dependiendo de la institución y de tu situación, podrían existir opciones como:
No todas las alternativas están disponibles para todas las personas y sus condiciones dependen del acreedor.
El historial se construye también con información positiva.
Si mantienes créditos vigentes, cumplir las fechas de pago ayuda a mostrar un comportamiento distinto al de atrasos anteriores.
Si después de revisar tu situación necesitas financiamiento, compara las condiciones antes de solicitar. Puedes revisar préstamos personales en línea o conocer opciones orientadas a personas que buscan préstamos con mal Buró.
También existen ofertas promocionadas como préstamos sin checar Buró, pero esa descripción no significa que exista aprobación garantizada ni que el prestamista no realice ninguna evaluación de riesgo.
La aprobación, el monto, la tasa, el CAT, el plazo y las demás condiciones dependen de cada prestamista y del perfil de la persona solicitante.
Evita solicitar múltiples créditos únicamente para intentar “crear historial” rápidamente. Antes de contratar, comprueba que puedes asumir los pagos.
Puede tardar 1, 2, 4 o hasta 6 años, dependiendo del monto expresado en UDIS y de las condiciones del crédito.
Hasta 25 UDIS corresponde generalmente a 1 año; más de 25 y hasta 500 UDIS, 2 años; más de 500 y hasta 1,000 UDIS, 4 años; y los adeudos superiores a 1,000 UDIS pueden eliminarse al cumplir 6 años bajo las condiciones establecidas.
En realidad, no necesitas “salir” del Buró.
Si has tenido créditos, puedes continuar teniendo un historial incluso si todos fueron pagados correctamente. Lo que puede eliminarse con el tiempo es determinada información conforme a las reglas aplicables.
Estar en Buró no significa automáticamente tener un mal historial.
No necesariamente.
La regla de seis años para deudas superiores a 1,000 UDIS exige condiciones adicionales. Entre ellas, que el adeudo sea menor de 400,000 UDIS, que no exista un proceso judicial y que el crédito no esté relacionado con fraude.
Consulta primero tu Reporte de Crédito Especial.
Revisa el estado del crédito y la fecha estimada de eliminación. Si consideras que el registro debería haberse eliminado o contiene información incorrecta, presenta una reclamación ante Buró de Crédito aportando la documentación disponible.
No.
El otorgante debe actualizar el estado del crédito, pero el historial puede conservar información durante el periodo que corresponda.
Pagar sí puede mejorar la forma en que aparece reportada la cuenta.
Desconfía de esa promesa.
CONDUSEF advierte que las empresas que prometen borrar registros negativos de Buró a cambio de dinero no pueden eliminar legalmente la información antes de los plazos establecidos.
Consulta tu Reporte de Crédito Especial.
Cuando corresponde, Buró de Crédito muestra una fecha estimada de eliminación. Es informativa y puede modificarse si cambia la información reportada por el otorgante.
Puedes presentar una reclamación ante Buró de Crédito.
Mientras se analiza, el crédito reclamado se identifica como “Registro impugnado”. Si la reclamación procede, el reporte se actualiza.
No existe un plazo cuyo objetivo sea “sacarte del Buró” por pagar correctamente.
Tener historial crediticio no es algo negativo. Los pagos puntuales también forman parte de tu historial y pueden ser utilizados por los otorgantes para evaluar futuras solicitudes.
No debe interpretarse de esa manera.
La eliminación prevista en las reglas se refiere a la información conservada en el historial crediticio. Para saber la situación contractual o jurídica de un adeudo concreto, especialmente si existe cobranza o un proceso judicial, es necesario revisar el caso y sus documentos.
No.
Banco de México publica su valor y éste cambia conforme a la evolución del Índice Nacional de Precios al Consumidor. Por eso, los equivalentes de 25, 500, 1,000 o 400,000 UDIS en pesos mexicanos cambian con el tiempo.
13 de octubre de 2026Autor: 100prestamos.com