Tabla de contenido
- ¿Por qué sí es posible obtener un crédito sin trabajo formal?
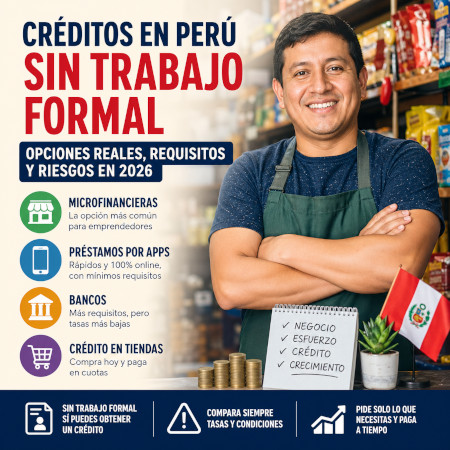
- Microfinancieras: la opción más común
- Bancos: más difícil, pero posible
- Préstamos por apps (fintech)
- Crédito en tiendas
- ¿Qué revisan en vez de un contrato laboral?
- Riesgos importantes
- ¿Cuándo sí conviene?
- ¿Cuándo no hacerlo?
- Mejores microfinancieras en Perú
- Conclusión
- Preguntas frecuentes (FAQ)
En Perú, no tener trabajo formal no significa que no puedas acceder a un crédito. Muchas personas trabajan por su cuenta: venden en mercados, hacen delivery, manejan taxi o tienen pequeños negocios.
Por eso, el sistema financiero peruano se ha adaptado. Aquí no solo importa una planilla o contrato, sino cómo generas ingresos en la práctica.
¿Por qué sí es posible obtener un crédito sin trabajo formal?
En el país:
- Gran parte de la economía es informal.
- Muchas personas reciben ingresos en efectivo.
- No todos usan bancos regularmente.
Entonces, las entidades financieras analizan otros factores:
- Movimientos de dinero, aunque no sean formales. Esto incluye ingresos frecuentes en efectivo o depósitos.
- Existencia de un pequeño negocio. Incluso actividades simples como ventas en la calle pueden ser consideradas.
- Uso del celular y pagos digitales. Algunas entidades analizan comportamiento en apps.
- Historial de pagos. Haber cumplido con deudas anteriores ayuda mucho.
Esto permite que incluso sin boleta de pago puedas acceder a financiamiento.
Microfinancieras: la opción más común
Las microfinancieras son la forma más accesible de conseguir dinero sin trabajo formal.
¿Cómo funcionan?
- No Te Piden Contrato Laboral. Evalúan tu realidad económica, no documentos formales.
- Analizan Ingresos Constantes. Observan si tienes flujo de dinero, aunque sea informal.
- Pueden Visitar Tu Negocio. En algunos casos verifican directamente tu actividad.
- Entregan Dinero Rápido. Puede ser en efectivo o mediante depósito.
Puedes aplicar si eres:
- Vendedor En Mercado O Calle. Incluso sin registro formal.
- Mototaxista O Taxista. Actividades comunes en evaluación.
- Emprendedor Pequeño. Negocios familiares o independientes.
- Trabajador Independiente. Servicios, oficios o trabajos ocasionales.
Condiciones típicas:
- Montos Desde S/300 Hasta S/10,000 O Más. Depende de tu experiencia y capacidad de pago.
- Plazos Desde 1 Mes Hasta 24 Meses. Los primeros créditos suelen ser más cortos.
- Intereses Elevados. Pueden superar ampliamente los de los bancos.
Es importante entender que cuanto más fácil es obtener el crédito, más caro suele ser.
Riesgo principal:
Si no calculas bien, puedes terminar pagando mucho más de lo que recibiste.
Bancos: más difícil, pero posible
Los bancos también pueden dar créditos sin trabajo formal, pero con más requisitos.
¿Qué te pueden pedir?
- Movimientos En Cuenta Bancaria. Buscan ingresos frecuentes registrados.
- Ingresos Recurrentes. Aunque no sean formales, deben ser visibles.
- Buen Historial Crediticio. Es clave para la aprobación.
En algunos casos:
- Pueden Pedir Un Garante. Una persona que respalde el crédito.
- Pueden Exigir Ahorros Previos. Tener dinero en el banco ayuda.
- Solicitan Relación Con El Banco. Como cuentas activas o tarjetas.
Sin historial o sin ingresos demostrables, es difícil acceder.
Préstamos por apps (fintech)
Las aplicaciones de préstamos están creciendo en Perú.
¿Cómo funcionan?
- Descargas La Aplicación. Todo el proceso es digital.
- Subes Tu DNI. Validación rápida de identidad.
- Recibes Respuesta En Minutos. Evaluación automatizada.
¿Qué analizan?
- Uso Del Celular. Frecuencia y comportamiento digital.
- Pagos De Servicios. Historial de pagos básicos.
- Actividad General. Datos que reflejan estabilidad.
No necesitas trabajo formal, pero sí cierta actividad digital.
Desventajas:
- Intereses Muy Altos. En muchos casos superiores al promedio.
- Montos Pequeños. Generalmente limitados al inicio.
- Costos Ocultos. Es importante leer bien los términos.
Crédito en tiendas
Otra opción es comprar productos en cuotas.
¿Cómo te aprueban?
- Revisan Tu Historial. Incluso uno básico puede servir.
- Piden Cuota Inicial. Reduce el riesgo para la tienda.
- Evalúan Ingresos Básicos. Aunque no sean formales.
Ejemplos:
- Comprar Un Celular En Cuotas. Muy común en tiendas.
- Sacar Electrodomésticos. Refrigeradoras, televisores, etc.
- Financiar Una Moto. Opción frecuente para trabajo.
Es más fácil que un préstamo en efectivo, pero requiere responsabilidad.
¿Qué revisan en vez de un contrato laboral?
En Perú, muchas entidades evalúan:
- Ingresos Constantes. Aunque sean informales, deben ser regulares.
- Puntualidad En Pagos. Cumplir con deudas anteriores es clave.
- Comportamiento Digital. Uso de apps y servicios.
- Actividad Económica. Negocio o fuente de ingresos visible.
- Referencias Personales. En algunos casos, contactos cercanos.
Se analiza la realidad económica más que los documentos formales.
Riesgos importantes
Intereses elevados
Los créditos fáciles suelen tener tasas altas. Si no revisas bien, puedes pagar mucho más.
Sobreendeudamiento
Sacar varios préstamos al mismo tiempo puede generar una situación difícil de manejar.
Cobranza agresiva
Algunas entidades pueden insistir con llamadas o mensajes constantes.
Prestamistas informales
Existen opciones ilegales con condiciones abusivas. Es mejor evitarlas.
¿Cuándo sí conviene?
Puede ser útil si:
- Tienes Ingresos Estables. Aunque no sean formales.
- Inviertes En Un Negocio. Puede ayudarte a crecer.
- Tienes Plan De Pago Claro. Sabes cómo devolver el dinero.
¿Cuándo no hacerlo?
Evita pedir crédito si:
- No Tienes Ingresos. No podrás sostener la deuda.
- Ya Estás Endeudado. Podrías empeorar tu situación.
- Es Para Gastos Básicos. No genera retorno.
Mejores microfinancieras en Perú
A continuación, algunas opciones populares en el mercado peruano:
TUMI SOLUCIONES S.A.C.
- Préstamos 200 — 700 soles desde 15 hasta 30 dias, 22 — 80 años
- Rápidos Online. Todo el proceso se realiza por internet sin necesidad de ir a oficinas.
- Requisitos Mínimos. Generalmente basta con DNI y datos básicos.
- Respuesta Rápida. Evaluación en poco tiempo.
Es una opción conveniente si necesitas dinero urgente y buscas un proceso simple.
FAST FINANCE SOLUTIONS S.A.C.
- Préstamos 100 — 400 soles desde 7 hasta 30 días, 18+ años
- Créditos Digitales. Solicitud completamente online.
- Evaluación Flexible. Considera perfiles sin trabajo formal.
- Proceso Ágil. Ideal para emergencias financieras.
Funciona bien para personas que no quieren trámites complicados.
FINSANA S.A.C.
- Préstamos 200 — 700 soles desde 15 hasta 30 dias, 21+ años
- Préstamos De Consumo. Pensados para gastos personales.
- Aprobación Relativamente Rápida. Sin demasiados requisitos.
- Enfoque En Accesibilidad. Para clientes con historial limitado.
Puede ser útil si recién empiezas a construir historial crediticio.
SFPE S.A.C.
- Préstamos 100 — 700 soles desde 5 hasta 30 días, 21 — 70 años
- Créditos Online De Corto Plazo. Enfocados en necesidades urgentes.
- Proceso Simple. Registro y solicitud rápidos.
- Disponible Para Usuarios Sin Trabajo Formal.
Adecuado para situaciones donde necesitas dinero en el corto plazo.
Conclusión
En Perú, obtener crédito sin trabajo formal es posible y bastante común. Sin embargo, la facilidad de acceso suele implicar mayores costos y riesgos.
La clave es analizar bien las condiciones, pedir solo lo necesario y asegurarse de poder pagar sin problemas.
Preguntas frecuentes (FAQ)
¿Puedo sacar un préstamo solo con DNI en Perú?
Sí, algunas entidades lo permiten, especialmente apps y microfinancieras, pero igual evaluarán tu perfil.
¿Necesito tener RUC para acceder a un crédito?
No es obligatorio. Muchas entidades trabajan con personas sin RUC si demuestran ingresos.
¿Qué pasa si nunca tuve crédito?
Puedes empezar con montos pequeños o compras en cuotas para crear historial.
¿Cuánto es el interés de estos préstamos?
Varía según la entidad, pero suele ser más alto que en bancos.
¿Puedo obtener crédito trabajando en la calle?
Sí, es común. Muchas microfinancieras atienden a este tipo de clientes.
¿Qué sucede si no pago un préstamo?
Puedes entrar en centrales de riesgo y tener dificultades para futuros créditos.
¿Los préstamos por app son seguros?
Algunos sí, pero debes verificar que la empresa sea confiable y legal.
¿Es mejor una microfinanciera o un banco?
Las microfinancieras son más accesibles, pero más caras. Los bancos son más baratos, pero más exigentes.
29 Abril 2026
Autor: 100prestamos.com